
Заём под 0% и ненулевая ПСК: почему цифры могут различаться
.
На странице займа указано 0%, а на первой странице договора – ненулевая полная стоимость кредита. Первая мысль: проценты всё-таки появятся. Иногда это верно для части срока, иногда различие связано с другими платежами или сценарием расчёта. По двум цифрам нельзя определить ни будущий платёж, ни причину расхождения.
Рекламный ноль и ПСК могут описывать разные вещи. Ставка относится к начислению процентов на названных условиях, ПСК – к стоимости займа по установленным законом правилам расчёта. Чтобы понять своё предложение, нужны период действия нуля, состав платежей и сумма возврата. Особенно важно не принять ПСК в рублях за весь долг вместе с полученными деньгами. Сначала выясняют, к какому периоду и каким платежам относится каждый показатель.
К какому периоду относится ставка 0%
Начните с простого вопроса: ноль действует весь срок договора или только его часть? Если бесплатно пользуются деньгами десять дней, а вернуть их по договору можно через двадцать, эти сроки нельзя считать одинаковыми. Проценты за оставшуюся часть срока способны дать ненулевую стоимость и без просрочки.
Выбирая микрозайм без процентов, сопоставьте обещанный период с условиями именно вашего предложения. Важна не только продолжительность: ставка может сразу быть нулевой либо снижаться при выполнении названного в правилах условия. Какой механизм применяется, нужно видеть в документах, а не угадывать по крупному числу на странице.
Затем отделите срок действия льготы от срока возврата займа. Последний день бесплатного периода не обязательно является последним днём договора. Если после него начинается обычное начисление процентов, это одна конструкция. Если при невыполнении условия меняется расчёт за весь период, другая. Один пример не объяснит обе: сначала нужно прочитать, за какие дни и по какой ставке предусмотрена плата.
При этом ненулевая ПСК не доказывает, что условия рекламы и договора согласованы правильно. В документах может обнаружиться другая сумма, другой срок или неподходящая вам акция. Разобраться с таким расхождением стоит до согласия с условиями, а не считать показатель автоматическим объяснением любой разницы.
Как нулевые дни сочетаются с платной частью срока
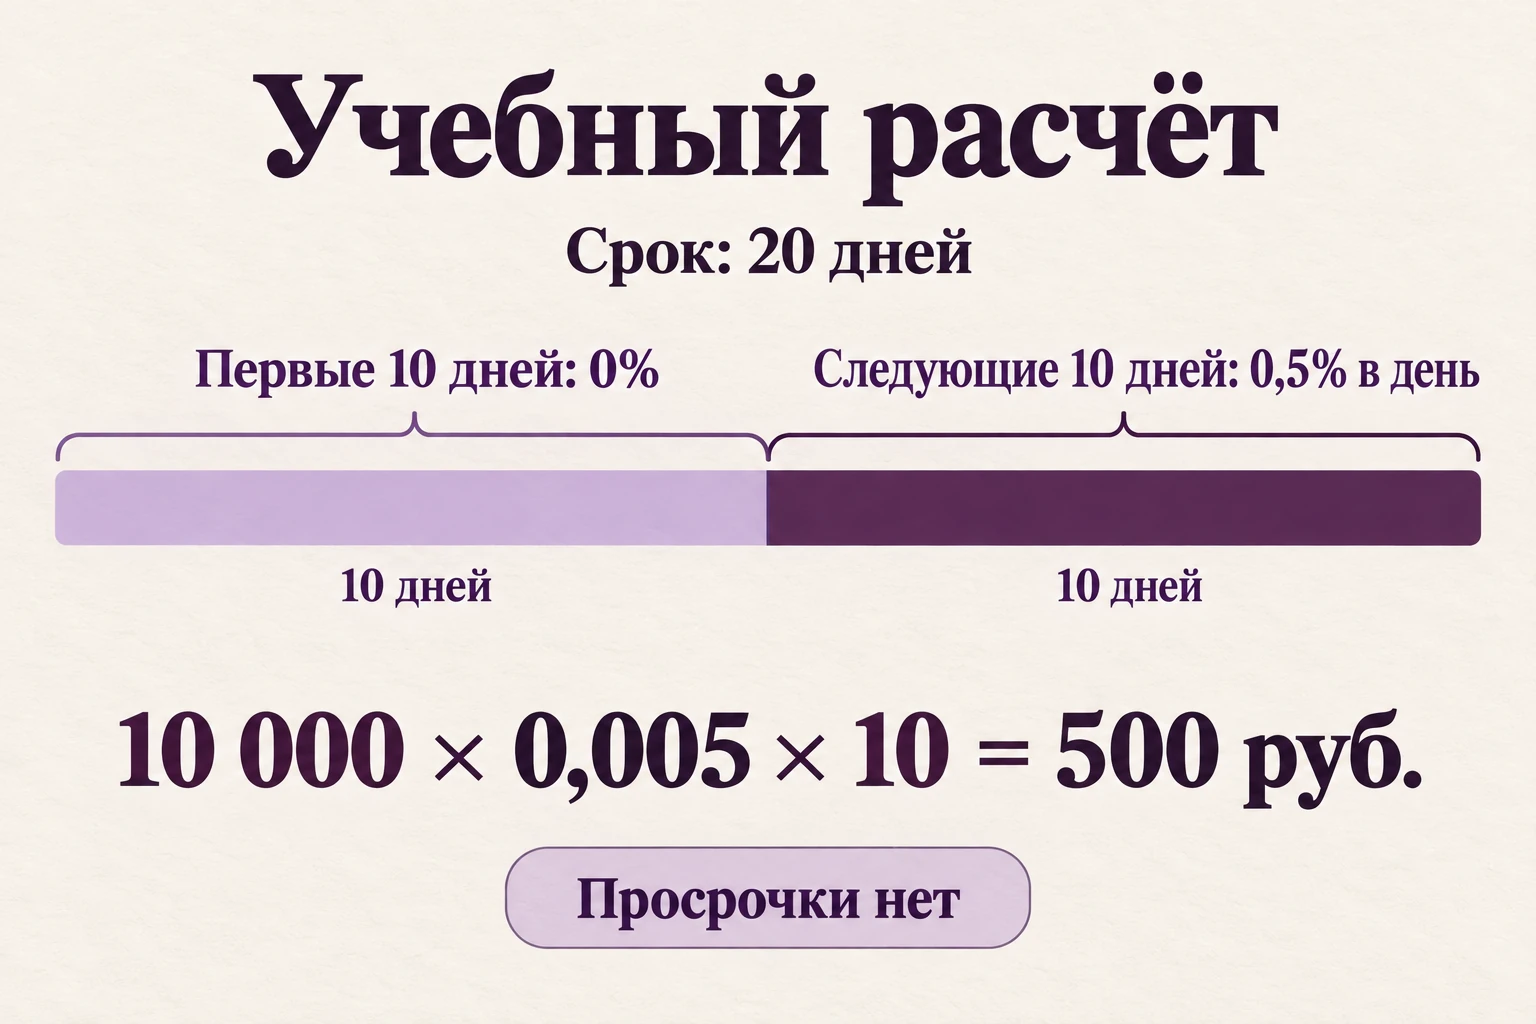
Построим учебную модель, не условия продукта Быстроденег и не историю заёмщика. Человек получает 10 000 рублей на 20 дней. Первые 10 расчётных дней ставка равна 0%, следующие 10 – 0,5% в день. Основной долг до конца срока не уменьшается, все деньги возвращаются одним платежом. Других платежей и услуг в модели нет.
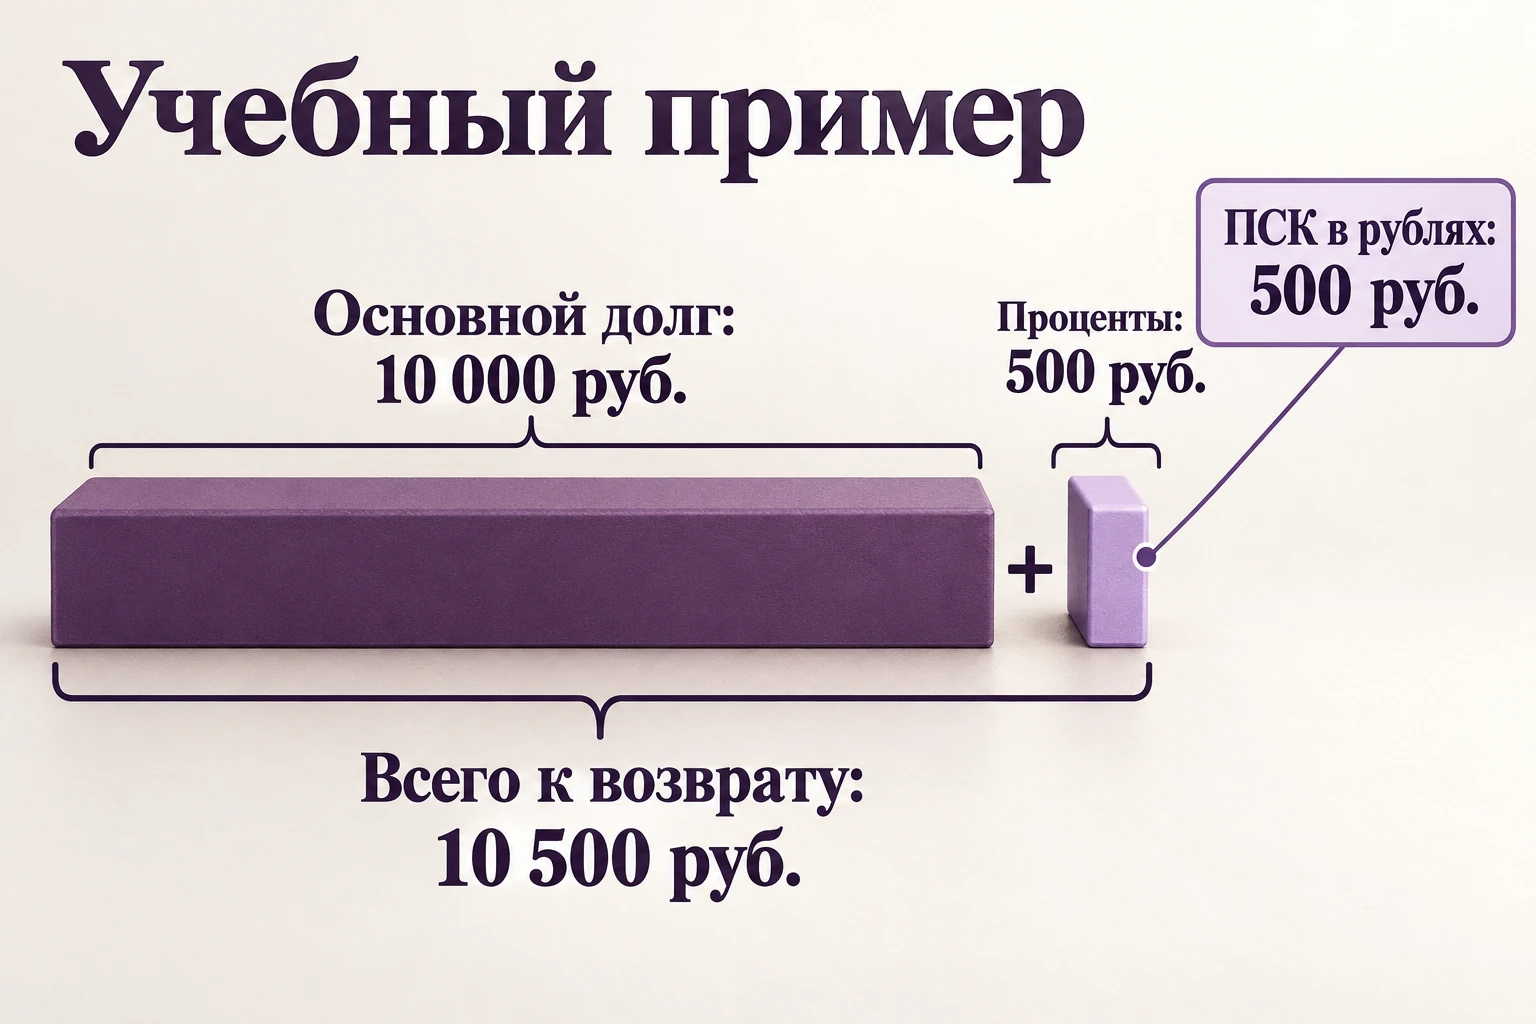
За первые десять дней проценты равны нулю. За следующие десять получаем: 10 000 × 0,005 × 10 = 500 рублей. Значит, в конце двадцатидневного срока нужно вернуть 10 000 рублей основного долга и 500 рублей процентов, всего 10 500 рублей.
Здесь нет опоздания: платная часть наступает внутри согласованного срока. Ноль действительно действует в первые десять дней, но не превращает весь двадцатидневный заём в бесплатный. Именно поэтому вопрос «сколько дней можно пользоваться без процентов?» полезнее общего вопроса «это заём под ноль?».
Для этой простой модели 500 рублей – проценты и ПСК в денежном выражении, а 10 500 рублей – полный возврат. Точный годовой показатель ПСК здесь не рассчитываем: он определяется по денежным потокам и правилам базового периода, а не простым переименованием дневной ставки.
Почему ПСК может отличаться от рекламной ставки
Кроме длительности льготы, важен состав расходов. Нулевая ставка говорит о процентах, но не отвечает за все остальные платежи. В ПСК учитываются и предусмотренные законом расходы на услуги, товары или страхование, если они фактически являются условием выдачи или влияют на условия займа. Само название «отдельная услуга» ещё не объясняет, входит её цена в показатель или нет.
Возможна и другая причина: договор допускает разные платежи в зависимости от решения заёмщика. По общему правилу части 7 статьи 6 закона № 353-ФЗ для такого случая используется расчёт с максимально возможными платежами, суммой и сроком. Но у правила есть специальные особенности. Нельзя свести его к фразе «ПСК всегда показывает самый дорогой исход».
Например, свои правила есть у некоторых займов с лимитом кредитования и электронным средством платежа. Для ряда других договоров расчёт учитывает выполнение конкретных условий: скажем, предоставление залога или сведений о финансовом положении. Но это не разрешение считать условия любой рекламной акции уже выполненными.
Для своего договора полезнее получить конкретное объяснение: какие платежи и какой вариант поведения использованы для ПСК? Отдельно – сколько вы заплатите при выполнении именно тех условий, на которые рассчитываете. Ответ «это стандартная цифра у всех» не связывает показатель с вашим предложением.
ПСК не является расчётом всех последствий просрочки. Платежи, связанные с неисполнением или ненадлежащим исполнением обязательств по возврату займа и уплате процентов, закон исключает из её расчёта.
Поэтому фраза «ненулевая ПСК нужна на случай, если вы просрочите» сама по себе недостаточна. Нужно различить обычные проценты за предусмотренные договором дни, условия предоставления льготы и платежи из-за нарушения обязательств. В учебном примере 500 рублей относятся к первому случаю: срок возврата ещё не нарушен.
Чем ПСК в рублях отличается от суммы полного возврата
На первой странице потребительского договора ПСК указывают в двух выражениях: в процентах годовых и в деньгах. Это не два платежа, которые надо сложить. Годовой показатель помогает сопоставлять стоимость, денежный показывает предусмотренные расчётом расходы в рублях.
Есть важная деталь. Возврат основного долга участвует в расчёте годового показателя как денежный поток, но не входит в ПСК в денежном выражении. Поэтому запись «ПСК 500 рублей» не означает, что полученные 10 000 рублей возвращать не придётся. А запись «к возврату 10 500 рублей» не превращает всю эту сумму в ПСК.
Три рублёвые суммы учебной модели
| Показатель | Сумма | Что учитывает |
|---|---|---|
| Основной долг | 10 000 руб. | Полученные взаймы деньги, которые нужно вернуть |
| ПСК в денежном выражении | 500 руб. | Только проценты: других платежей в модели нет |
| Полный возврат в конце срока | 10 500 руб. | Основной долг плюс проценты |
В реальном комплекте услуг и платежей может быть больше, чем в этой модели. Если отдельную услугу уже учли в расчёте расходов, не нужно прибавлять её повторно только потому, что на неё есть ещё один документ. И наоборот, показатель ПСК не заменяет проверку фактических расходов, которые в него не входят. Для собственного расчёта важно выяснить, какая сумма за что уплачивается и где она уже посчитана.
ПСК в рублях также не является готовой суммой досрочного погашения на любой день. В нашей модели 10 500 рублей рассчитаны для возврата в конце двадцатидневного срока. Переносить эту цифру на другую дату без нового расчёта нельзя: набор оплачиваемых дней и применимые условия могут измениться.
Какой вопрос задать при расхождении нуля и ПСК
Сначала найдите на первой странице оба показателя ПСК, а в индивидуальных условиях – ставку, сумму и срок. Рядом положите правила той льготы, которую предлагают вам. Здесь нужна одна связка: обещанные условия, расчёт показателя и ваш платёж, а не набор похожих рекламных страниц.
Для учебной модели вопрос можно сформулировать так: «Я получаю 10 000 рублей на 20 дней. Правильно ли я понимаю, что первые десять расчётных дней бесплатны, а за следующие десять начисляется 500 рублей? Какие платежи включены в ПСК и составляет ли полный возврат в конце срока 10 500 рублей?» Это образец вопроса, не подтверждение условий реального кредитора.
Если в ответе появляется плата, которой раньше не было в вашем расчёте, выясняйте её основание и место в итоговой сумме. Если меняется период нулевой ставки, пересчитывайте именно дни. Если расходится сценарий ПСК и выбранная льгота, нужно объяснение по конкретным условиям договора. Так становится понятно, что уточнять дальше, а не только какую цифру считать «правильной».
Ненулевой показатель не отменяет льготу автоматически, а рекламный ноль не обнуляет остальные условия. Решение опирается на понятный ответ в рублях: сколько получили, какие расходы возникнут при выбранном варианте и сколько всего предстоит вернуть в предусмотренный срок.